本ページはプロモーション(広告)を含みます。
※2026年11月時点の公表資料に基づく一般的な解説です。実際の対応は契約内容や保証制度によって異なります。
はじめに|大手ハウスメーカーなら絶対に安心?
「注文住宅を建てたいけれど、大手ハウスメーカーと地元の工務店、どちらがいいんだろう?」
家づくりを始めると、こんな悩みを持つ方も多いのではないでしょうか。
大手ハウスメーカーは知名度があって安心できそう。一方、地元の工務店なら費用を抑えながら、こだわりの家を建てられるかもしれません。
どちらにも魅力がありますよね。
ただ、ここで一つ考えておいてほしいことがあります。
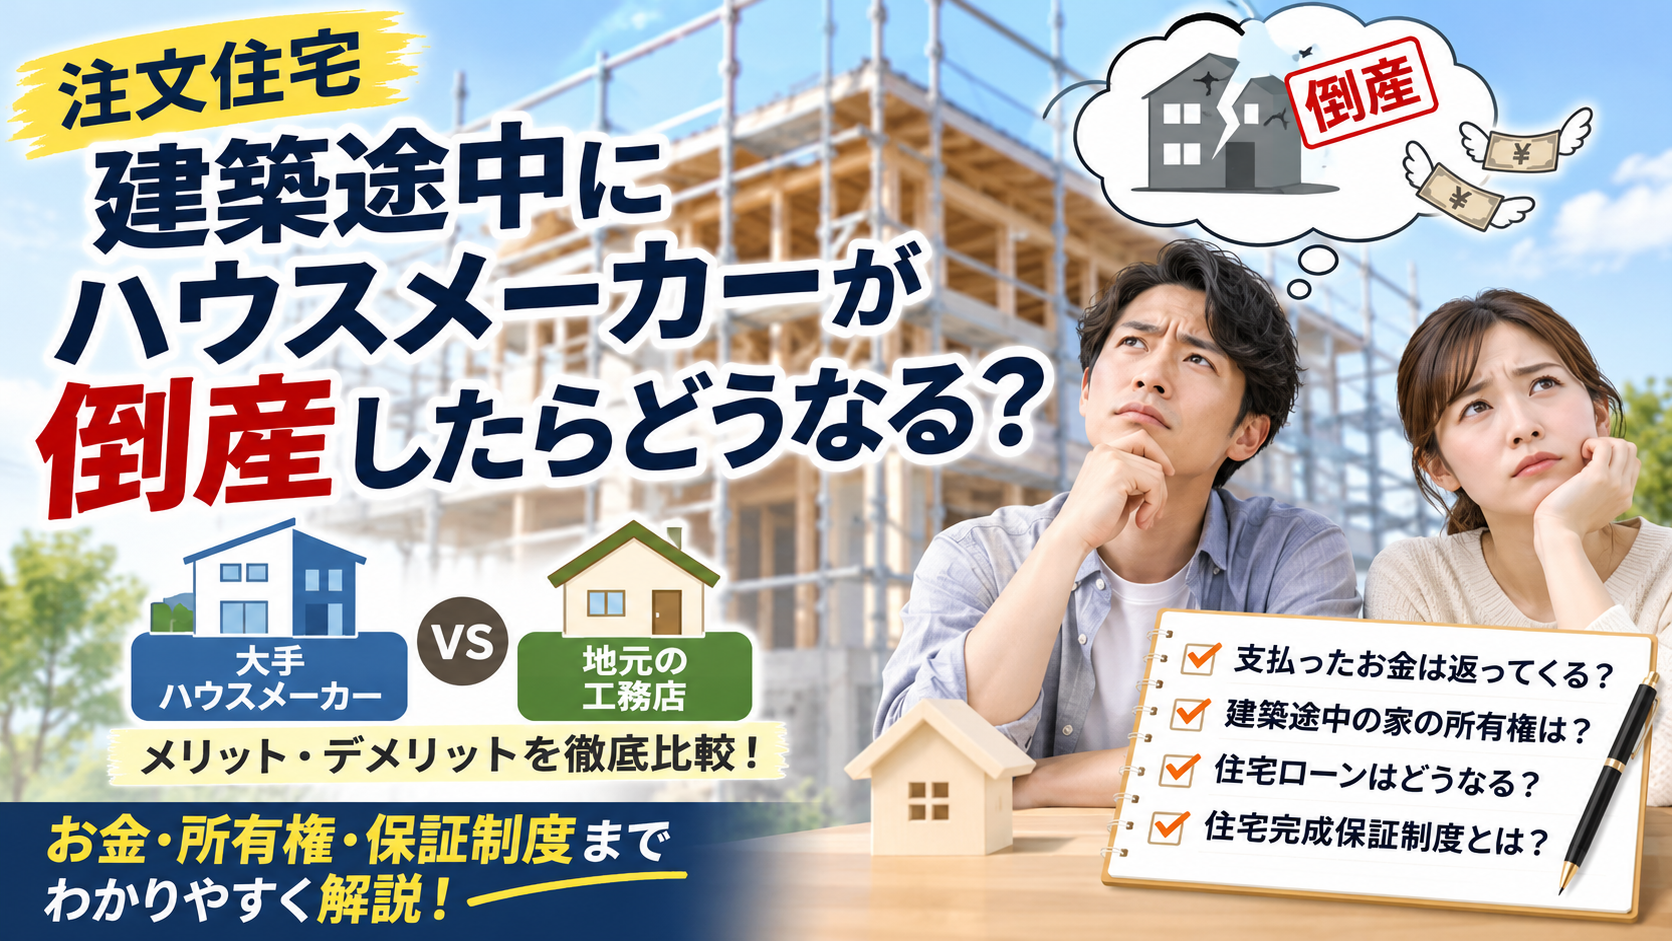
もし、家を建てている途中で建築会社が倒産してしまったら、どうなるのでしょうか?
「すでに支払ったお金は返ってくる?」
「建築途中の家は誰のもの?」
「住宅ローンはどうなるの?」
「別の会社に工事を引き継いでもらえる?」
せっかくのマイホーム計画ですから、こんな心配はしたくありませんよね。
しかし、建築会社が倒産すると、家が完成しないだけでなく、金銭面でも大きな問題が発生する可能性があります。
今回は、不動産売買仲介の仕事をしている私が、建築会社の倒産リスクと、契約前にできる対策について、分かりやすく解説します。
これから注文住宅を建てる方には、ぜひ知っておいてほしい内容です。
1. ハウスメーカーや工務店の倒産は増えている?
実は近年、建設業界では倒産が増加しています。
帝国データバンクの調査によると、2025年の建設業の倒産件数は2,021件。前年比6.9%増となり、過去10年間で最多を記録しました。
さらに、2026年1月〜7月の木造建築工事業の倒産件数は159件。前年同期より20.5%増加しています。
なぜ、建築会社の経営は厳しくなっているのでしょうか?
主な理由として、次のようなものが挙げられます。
- 木材や鉄骨などの建築資材の値上がり
- 職人不足による人件費の増加
- 工期の長期化
- 住宅着工件数の減少
例えば、3,000万円で住宅の建築を請け負った会社があったとします。
ところが、契約後に資材価格や人件費が上昇してしまいました。
契約内容によっては、その増加分をすべてお客様に請求できるとは限りません。
すると、売上はあっても利益が残らない。
場合によっては、工事を進めるほど資金繰りが苦しくなることもあるんです。
もちろん、すべての建築会社の経営が悪化しているわけではありません。
また、倒産の発生状況は会社の規模によっても異なり、近年は中小・零細事業者の苦戦が目立っています。
ただし、「有名な会社だから絶対に安心」「小さな工務店だから危険」と決めつけることもできません。
会社の規模だけでなく、経営状況や保証体制にも目を向けることが大切です。
2. 建築途中で倒産したら、支払ったお金はどうなる?
ここが、今回の記事で特に知っておいてほしいポイントです。
建築会社が倒産しても、それまでに支払ったお金が全額返金されるとは限りません。
注文住宅では、完成時に建築代金を一括で支払うのではなく、契約時・着工時・上棟時・完成時などに分けて支払うケースがあります。
そこで、次のような場合を考えてみましょう。
建築費3,000万円の住宅で倒産した場合
| 項目 | 金額 |
|---|---|
| 建築工事の契約金額 | 3,000万円 |
| すでに支払った金額 | 1,800万円 |
| 完成している工事の価値 | 1,200万円 |
| 支払いが先行している金額 | 600万円 |
※説明のための仮定の金額です。
この場合、施主は1,800万円を支払っていますが、実際に完成している工事は1,200万円相当です。
つまり、600万円分のお金を、工事が完成する前に支払っている状態です。
この600万円について返還を求められる場合でも、倒産した会社に十分な財産が残っていなければ、全額を回収できない可能性があります。
もちろん、実際の精算額は契約内容や工事の進捗状況などによって異なります。
工事代金の先払いには注意しよう!
例えば、工事がほとんど進んでいないのに、建築代金の大部分を支払うよう求められた場合です。
もちろん、支払い条件だけで経営状態を判断できるわけではありません。
しかし、なぜその時点で多額の支払いが必要なのか、説明を求めることは大切です。
支払い金額が工事の進み具合に見合っているか。
これは、契約前にぜひ確認してほしいポイントです。
3. 建築途中の家は誰のもの?住宅ローンはどうなる?
建築会社が倒産した場合、支払ったお金以外にも問題があります。
① 建築途中の家は誰のものになる?
「自分の土地に家を建てているんだから、当然自分のものだよね?」
そう考える方も多いと思います。
ところが、法律上は必ずしもそうとは限りません。
建築途中の建物の所有権は、工事請負契約の内容や材料の提供状況、工事の進み具合などによって判断されます。
そのため、土地が自分の所有だからといって、建築途中の建物も当然に自分のものになるとは限らないんです。
また、所有権の問題が解決しても、未払い代金の精算や工事の引継ぎが必要になる場合があります。
少し難しい法律の問題なので、万が一倒産が発生した場合には、弁護士などの専門家に相談することをおすすめします。
② 住宅ローンの返済義務はなくならない!
ここも大切なポイントです。
建築会社が倒産したからといって、銀行から借りたお金の返済義務が自動的になくなるわけではありません。
注文住宅では、土地の購入代金や建築途中の支払いに「つなぎ融資」などを利用する場合があります。
例えば、建築途中で銀行から1,500万円を借りて、施工会社に支払っていたとします。
その後、建築会社が倒産して工事が中断しても、借りた1,500万円の返済義務は原則として残ります。
さらに、建物が完成しなければ、予定していた住宅ローンの実行にも影響が出る可能性があります。
最悪の場合、家が完成していないのに借入金の負担だけが残ることも考えられるんです。
そのため、住宅ローンを利用する際には、金融機関にも次のことを確認しておきましょう。
「万が一、建築会社が倒産した場合、融資や返済はどうなりますか?」
特につなぎ融資を利用する方は、工事が中断した場合の対応まで確認しておくと安心です。
4. 別の建築会社に工事を引き継いでもらえる?
「建築会社が倒産したら、もう家は完成できないの?」
そんなことはありません。
別の建築会社に工事を引き継いでもらい、住宅を完成させられる可能性はあります。
ただし、簡単に引き継げるとは限りません。
新しい施工会社は、途中まで建築された住宅の品質や構造、図面との整合性などを確認する必要があります。
場合によっては、工事のやり直しや補修が必要になることもあります。
当初の予算より高くなる可能性も!
先ほどの3,000万円の住宅を例に考えてみましょう。
すでに1,800万円を支払い、1,200万円相当の工事が完成している状態です。
この続きを別の建築会社に依頼したところ、完成までに2,200万円必要だと言われたとします。
すると、最終的な支払い総額は次のようになります。
- すでに支払った金額:1,800万円
- 新しい建築会社への支払い:2,200万円
- 支払い総額:4,000万円
当初の契約金額3,000万円と比較すると、1,000万円も負担が増える計算です。
これは、先払いしていた600万円分を回収できないことや、引継ぎによって工事費用が増えることなどを反映した例です。
もちろん、実際の追加費用は工事の状況によって変わります。
だからこそ、こうした事態に備える保証制度を知っておくことが重要なんです。
5. 万が一に備える「住宅完成保証制度」とは?
ここで紹介したいのが、住宅完成保証制度です。
住宅完成保証制度とは、建築会社が倒産するなどして工事を続けられなくなった場合に、施主の追加負担を軽減し、住宅の完成を支援する制度です。
例えば、住宅保証機構が提供する制度には、次の2つのタイプがあります。
| 保証タイプ | 主な保証内容 |
|---|---|
| Aタイプ | 工事を引き継ぐことで増加した工事費用 |
| Bタイプ | 増加した工事費用+前払い金の損失 |
つまり、保証制度に加入していても、前払い金の損失まで保証されるとは限らないということです。
また、保証される金額には上限があり、すべての損失を全額補償してくれるわけではありません。
住宅完成保証制度は誰でも利用できる?
住宅完成保証制度は、すべての住宅や建築会社が自動的に対象になるわけではありません。
例えば、住宅保証機構の制度では、一定の審査を受けて登録された中小の住宅建設事業者が対象です。
また、対象となる住宅について、工事着工前に保証の申込みが必要になります。
保証は、保証書が発行された時点から所定の期間について適用されます。
そのため、契約前には次のことを確認しておきましょう。
「住宅完成保証制度は利用できますか?」
「今回の住宅は保証の対象ですか?」
「前払い金の損失も保証されますか?」
「保証書はいつ発行されますか?」
大切なのは、制度の名前を聞くだけで安心せず、実際にどのような損失が、いくらまで保証されるのか確認することです。
住宅瑕疵担保責任保険とは別の制度!
もう一つ、混同しやすい制度があります。
それが「住宅瑕疵担保責任保険」です。
新築住宅では、住宅の引渡し後10年間の一定の欠陥に関する責任について、事業者に保険加入または保証金の供託による資力確保措置が義務付けられています。
一方、住宅完成保証制度は、建築途中に施工会社が倒産するなどして工事を続けられなくなるリスクに備えるものです。
| 制度 | 主な目的 |
|---|---|
| 住宅完成保証制度 | 建築途中の倒産などに備える |
| 住宅瑕疵担保責任保険 | 引渡し後の一定の住宅の欠陥に備える |
目的が異なるため、瑕疵保険に加入しているからといって、建築途中の倒産による損失が保証されるわけではありません。
6. 大手ハウスメーカーと地元工務店、どちらが安心?
さて、ここまで倒産リスクについて説明してきました。
では、結局どちらを選べばよいのでしょうか?
私の考えは、会社の規模だけでなく、経営状況や保証内容、施工体制などを総合的に比較することが大切というものです。
大手ハウスメーカーの特徴
大手ハウスメーカーには、豊富な施工実績や組織的な品質管理体制などの強みがあります。
会社によっては、独自の長期保証やアフターサービスが充実している場合もあります。
一方で、建築費が比較的高くなったり、間取りや仕様に一定の制限があったりすることもあります。
また、大手企業だからといって倒産リスクがゼロになるわけではありません。
特に、知名度のある住宅ブランドでも、実際に工事を請け負うのが別の法人という場合があります。
契約書に記載された会社が、どのような保証やサポートを提供しているのかを確認しましょう。
地元工務店の特徴
地元工務店の魅力は、地域の事情に詳しく、細かな要望にも柔軟に対応してもらえる場合があることです。
大手ハウスメーカーより費用を抑えながら、自由度の高い住宅を建てられるケースもあります。
一方で、技術力や保証体制、資金力には会社ごとの差があります。
だからといって、小さな会社が必ず危険というわけではありません。
地域で長年営業を続け、堅実な経営をしている工務店もあります。
大手と地元工務店を比較してみよう
| 比較項目 | 大手ハウスメーカー | 地元工務店 |
|---|---|---|
| 建築費 | 比較的高い場合がある | 抑えられる場合がある |
| 設計の自由度 | 商品・工法による | 柔軟な場合がある |
| 品質管理 | 組織的な体制が期待できる | 会社ごとの差が大きい |
| 保証制度 | 独自保証が充実している場合も | 会社ごとに異なる |
| 倒産リスク | ゼロではない | ゼロではない |
※あくまで一般的な傾向です。実際には個別の会社によって異なります。
大切なのは、会社の大きさだけでなく、中身を確認すること。
価格やデザインに加えて、保証内容や経営状況も比較してみましょう。
7. 契約前に確認してほしい5つのポイント
ここまで読んで、「建築会社が倒産するリスクは分かったけれど、実際に何を確認すればいいの?」と思った方もいるのではないでしょうか。
そこで、契約前に確認してほしい5つのポイントをまとめました。
① 住宅完成保証制度を利用できるか
保証制度の有無だけでなく、保証対象や保証限度額まで確認しましょう。
② 建築代金の支払い時期は適切か
契約金や着工金、中間金など、いつ、いくら支払うのか確認しましょう。
工事の進捗より大幅に支払いが先行する契約には注意が必要です。
③ 建築会社の経営状況に問題はないか
会社の設立年数や施工実績、建設業許可情報、行政処分歴などを確認しましょう。
建設業者の許可情報は国土交通省の企業情報検索システム、行政処分歴はネガティブ情報等検索サイトなどで調べられます。
ただし、許可を取得していることや行政処分歴がないことは、経営の健全性を保証するものではありません。
財務情報が確認できる場合は、あわせて参考にしましょう。
④ 工事請負契約書の内容を確認する
契約金額や工期だけでなく、次の項目にも目を通しましょう。
- 建築途中の建物や材料の所有権
- 工事が中断した場合の対応
- 契約解除の条件
- 工事中断時の精算方法
内容が難しい場合は、契約前に専門家へ相談することも検討しましょう。
⑤ 住宅ローンやつなぎ融資の条件を確認する
建築会社が倒産した場合、融資の実行や返済期限に影響が出る可能性があります。
万が一の対応について、金融機関にも確認しておきましょう。
契約前のチェックリスト
最後に、確認してほしい項目をまとめました。
- 住宅完成保証制度の有無を確認した
- 保証される金額と範囲を確認した
- 建築代金の支払い時期と金額を確認した
- 工事の進捗に対して支払いが先行しすぎていない
- 実際に契約する会社の情報を確認した
- 工事中断時の契約解除や精算方法を確認した
- 建築途中の所有権について契約内容を確認した
- 住宅ローン・つなぎ融資の条件を確認した
すべてのリスクをなくすことは難しいですが、事前に確認することで、思わぬトラブルを防ぎやすくなります。
8. まとめ|建築会社は価格やデザインだけで選ばないことが大切!
今回は、注文住宅の建築途中にハウスメーカーや工務店が倒産した場合のリスクについて解説しました。
特に覚えておいてほしいのは、次の4点です。
- 建築会社が倒産しても、支払ったお金が全額返ってくるとは限らない
- 建築途中の建物の所有権は、契約内容などによって判断が異なる
- 建築会社が倒産しても、住宅ローンの返済義務は原則として残る
- 住宅完成保証制度や支払い条件を確認して、リスクに備えることが大切
注文住宅は、間取りやデザイン、設備など、自分たちの希望を形にできる魅力的な住まいです。
だからこそ、少しでも安く、理想に近い家を建てたいと考えるのは当然だと思います。
ただし、住宅は完成して初めて、家族が安心して暮らせる場所になります。
どれだけ価格が安くても、どれだけ素敵な設計でも、建築途中で工事が止まってしまっては意味がありません。
大手ハウスメーカーだから絶対に安心というわけでも、地元の小さな工務店だから危険というわけでもありません。
会社の規模や知名度だけでなく、経営状況や保証内容、契約条件まで比較してみてください。
そして、分からないことがあれば、遠慮せず担当者に質問しましょう。
大切なマイホームだからこそ、価格やデザインだけでなく、**「安心して完成まで任せられる会社なのか」**という視点も忘れずに。
この記事が、後悔しない家づくりの参考になれば幸いです。


Amazonで購入→マンガでわかる 不動産屋が絶対に教えてくれない「最高の家」の買い方