本ページはプロモーション(広告)を含みます。
※2026年11月時点の公表資料に基づく内容です。税制や制度の適用条件は個人の状況によって異なるため、最新情報は中小機構や税務署などでご確認ください。
はじめに|個人事業主や経営者にも退職金があるって本当?
突然ですが、みなさんは将来の退職金について考えたことがありますか?
会社員であれば、勤務先によっては退職時にまとまった退職金を受け取れますよね。
では、個人事業主やフリーランス、小さな会社の経営者はどうでしょうか?
実は、自分で準備していなければ、退職金を受け取れないケースも多いんです。
「老後のために貯金したいけど、毎年の税金も負担だなぁ……」
「自分が引退するとき、生活費はどうしよう?」
そんな方にぜひ知っていただきたいのが、**小規模企業共済(しょうきぼきぎょうきょうさい)**です。
この制度には、将来の退職金を積み立てながら、今の所得税や住民税を軽減できるという魅力があります。
ただし、メリットばかりではありません。
途中で解約すると、積み立てた金額より受取額が少なくなる場合もあります。
今回は、小規模企業共済の仕組みや誕生した理由、iDeCo・生命保険との違い、そして加入前に注意したいポイントまで、できるだけわかりやすく解説していきます!
小規模企業共済とは?経営者のための退職金制度!
小規模企業共済とは、簡単にいうと、個人事業主や小規模企業の経営者が、自分で退職金を準備するための制度です。
運営しているのは、国の機関である「独立行政法人 中小企業基盤整備機構(中小機構)」。
国が法律に基づいて設けた公的な共済制度です。
仕組みはとてもシンプル。
毎月一定の掛金を積み立てて、将来、廃業や退職などをした際に共済金を受け取ります。
銀行の普通預金とは異なり、自由に引き出せるわけではありませんが、税制上の優遇を受けながら将来に備えられます。
誰でも加入できるの?
ここで注意したいのが、加入できる人には条件があることです。
例えば、次のような方が対象になります。
- 個人事業主やフリーランス
- 小規模企業の経営者・会社役員
- 一定の条件を満たす共同経営者
また、業種によって従業員数の条件が異なります。
| 業種 | 常時使用する従業員数の目安 |
|---|---|
| 建設業・製造業・不動産業など | 20人以下 |
| 卸売業・小売業・一般的なサービス業など | 5人以下 |
※一部の業種や法人形態には別の取扱いがあります。また、会社員の副業など、事業を行っていても加入対象にならない場合があります。
「自分も加入できるのかな?」という方は、中小機構の公式サイトで加入資格を確認してみましょう。
毎月いくら積み立てられるの?
掛金は、月額1,000円から70,000円まで、500円単位で設定できます。
例えば、毎月5万円を25年間積み立てると、掛金の合計は次のようになります。
5万円 × 12か月 × 25年間 = 1,500万円
かなりまとまった金額になりますよね!
さらに、受け取る理由や加入期間によっては、掛金の合計額を上回る共済金を受け取れる場合もあります。
ただし、銀行預金のように、いつ解約しても元本が保証される制度ではありません。
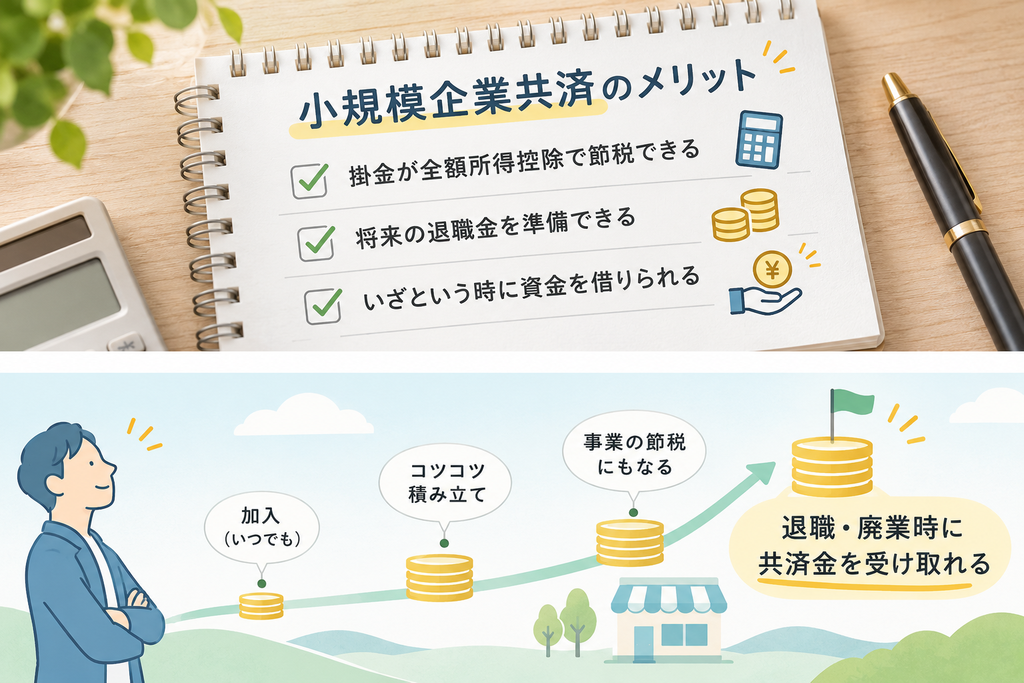
最大のメリットは「掛金の全額所得控除」
小規模企業共済の大きな魅力が、節税効果です。
支払った掛金は、全額が「小規模企業共済等掛金控除」という所得控除の対象になります。
「所得控除って何?」という方もいますよね。
簡単にいうと、税金を計算するときの対象となる所得を減らせる仕組みです。
例えば、毎月5万円を積み立てたとしましょう。
年間の掛金は60万円です。
この60万円を課税対象となる所得から差し引けるため、所得税や住民税の負担が軽くなる場合があります。
仮に所得税と住民税を合わせた実質的な税負担率を30%とすると、
60万円 × 30% = 約18万円
年間約18万円の税負担を軽減できる計算になります。
もちろん、これは説明のための概算です。
実際の節税額は所得や各種控除、税率などによって異なり、誰でも必ず18万円安くなるわけではありません。
それでも、将来のためにお金を積み立てながら、今の税負担も軽くできるのは魅力的ですよね。
ちなみに、掛金は個人の所得控除になるものであり、事業の必要経費や法人の損金になるわけではありません。
なぜ小規模企業共済は誕生したの?
「ところで、なぜ国はこんな制度を作ったのでしょうか?」
ここで少しだけ歴史のお話をしましょう。
小規模企業共済が誕生したのは、1965年(昭和40年)。
日本が高度経済成長を続けていた時代です。
当時も今も、日本の経済を支えているのは大企業だけではありません。
街の商店や町工場、地域の建設会社など、多くの小さな事業者が日本の経済を支えています。
しかし、個人事業主や小さな会社の経営者は、会社員のように勤務先の退職金制度を利用できるとは限りません。
長年頑張って働いても、廃業や引退後の生活資金を自分で準備しなければならない方が多かったのです。
そこで設けられたのが、小規模企業共済制度です。
この制度は、事業を廃止したり役員を退任したりした際の生活の安定や、事業の再建に必要な資金を準備することを目的としています。
つまり、単なる節税制度ではなく、小さな事業を営む人の将来を支えるために作られた制度なんですね。
こうした背景を知ると、小規模企業共済の存在意義が少し見えてくるのではないでしょうか。
iDeCoや生命保険とは何が違うの?
「老後資金を準備するなら、iDeCoでもいいんじゃない?」
そう思った方もいるかもしれません。
確かに、小規模企業共済とiDeCoには共通点があります。
でも、仕組みやお金を受け取れるタイミングには違いがあるんです。
小規模企業共済とiDeCoの違い
iDeCoは、自分で運用商品を選び、老後資金を積み立てる私的年金制度です。
投資信託を選べば、運用成績によって資産が増減します。一方、定期預金などの元本確保型商品も用意されています。
小規模企業共済は、自分で投資先を選ぶのではなく、法律に基づいた計算方法で共済金が決まります。
両者の主な違いを比較してみましょう。
| 比較項目 | 小規模企業共済 | iDeCo |
|---|---|---|
| 主な目的 | 経営者の退職金準備 | 老後の年金資金準備 |
| 掛金の所得控除 | 全額対象 | 全額対象 |
| 資産の増え方 | 共済金の算定ルールによる | 選択した商品の運用成果による |
| お金の受取り | 廃業・退職など所定の事由 | 原則60歳以降 |
| 途中の資金利用 | 契約者貸付制度あり | 原則途中引出し不可 |
※iDeCoの受給開始年齢は加入期間などによって異なり、60歳より遅くなる場合があります。
例えば、45歳で事業を廃業することになった場合。
小規模企業共済なら、条件を満たせば廃業を理由に共済金を受け取ることができます。
一方、iDeCoは原則として60歳になるまで資産を引き出せません。
この違いは大きいですよね。
ただし、小規模企業共済も好きなときに自由に引き出せるわけではありません。
どちらか一方しか加入できないの?
実は、加入条件を満たしていれば、小規模企業共済とiDeCoを併用できます。
どちらも掛金が所得控除の対象になるため、組み合わせることで将来への備えを充実させられる場合があります。
ただし、その分だけ毎月の資金負担も増えます。
節税額だけを見て無理に積み立てるのではなく、生活費や事業資金とのバランスを考えましょう。
生命保険との違いは?
生命保険との大きな違いは、主な目的です。
生命保険には、死亡や病気など、万が一の事態に備える保障型の商品があります。
一方、小規模企業共済は、基本的に退職・廃業後の生活資金を準備する制度です。
税金の控除方法も異なります。
生命保険料控除には上限があり、所得税では一般・介護医療・個人年金の区分を合わせて原則最大12万円です。
一方、小規模企業共済は年間最大84万円の掛金全額が所得控除の対象になります。
ただし、控除額がそのまま戻ってくるわけではありません。
また、生命保険には死亡保障など、小規模企業共済では代替できない役割があります。
そのため、どちらがお得かというより、何のために加入するのかを考えることが大切です。
知っておきたい!小規模企業共済の便利な3つの仕組み
ここまで節税や退職金の話をしてきましたが、小規模企業共済にはほかにも知っておきたい特徴があります。
① 65歳以降は仕事を続けながら受け取れる
「小規模企業共済って、仕事を辞めないと受け取れないんでしょ?」
そう思っている方もいるかもしれません。
実は、65歳以上で掛金を180か月(15年間)以上納付していれば、仕事を続けながら共済金を受け取れる「老齢給付」という仕組みがあります。
例えば、70歳になっても自分のペースで事業を続けたい方。
条件を満たせば、廃業しなくても老齢給付を請求できます。
老後も仕事を続けたい経営者には、うれしい制度ですね。
② 積立金をもとにお金を借りられる
事業を続けていると、予期せぬ出費が発生することもありますよね。
「急に設備が壊れてしまった!」
「売上が減って、当面の運転資金が必要になった!」
そんなときに役立つ可能性があるのが、契約者貸付制度です。
一般貸付けでは、掛金の納付状況に応じて、掛金の約7〜9割の範囲内で借入れができます。
2026年11月時点で、一般貸付けの金利は年1.5%です。
担保や保証人も不要で、条件がそろえば迅速に借りられる仕組みになっています。
ただし、加入直後から誰でも借りられるわけではありません。
一般貸付けには原則12か月以上の掛金納付などの資格要件があり、借入れできる金額にも条件があります。
また、これは積立金の引出しではなく借入れなので、返済が必要です。
延滞すると年14.6%の延滞利子が発生するため、返済計画を立てて利用しましょう。
③ 万が一のときは家族が共済金を受け取れる
小規模企業共済は、加入者が亡くなった場合にも備えられます。
契約者が亡くなった場合、法律で定められた順位に従って、遺族が共済金を受け取れる仕組みがあります。
この共済金は、税法上「死亡退職金」として扱われます。
相続人が受け取る死亡退職金には、一定の非課税枠があります。
非課税限度額は、原則として次の計算式です。
500万円 × 法定相続人の数
ただし、ほかの死亡退職金との合算や受取人の条件などによって、実際の税額は異なります。
小規模企業共済は、自分の将来だけでなく、残される家族への備えにもなり得るんですね。
加入前に絶対知っておきたい3つの注意点!
ここまでメリットを紹介してきましたが、小規模企業共済にはデメリットもあります。
特に注意してほしいのは次の3つです。
注意点① 20年未満の任意解約は元本割れする!
これが、加入する前に知っておいてほしい最大の注意点です。
小規模企業共済は、廃業や退職などの理由で受け取る場合と、自分の都合で解約する場合で受取額が異なります。
例えば、自己都合による任意解約では、掛金を納めた期間によって次のような違いがあります。
| 掛金納付期間 | 任意解約時の支給割合 |
|---|---|
| 12か月未満 | 0% |
| 5年間 | 80% |
| 10年間 | 85% |
| 15年間 | 92.5% |
| 20年間 | 100% |
※平成16年4月以降の掛金について、掛金月額を変更せず納付した場合の基本的な支給割合です。
例えば、毎月1万円を10年間積み立てた場合、掛金の合計は120万円。
しかし、この時点で任意解約すると、受け取れる解約手当金は102万円です。
つまり、18万円の元本割れになってしまいます。
さらに、加入期間が20年以上でも、途中で掛金を増額・減額した場合には元本割れすることがあります。
「20年間続ければ必ず元本保証」というわけではないので注意しましょう。
なお、廃業などを理由とする共済金は、任意解約とは異なる計算になります。ただし、共済金A・Bでも掛金納付が6か月未満の場合は受け取れません。
注意点② 受け取るときにも税金がかかる場合がある
「掛金が全額所得控除になるなら、受け取るときも非課税なの?」
実は、そうではありません。
共済金は、受け取り方や解約理由によって税金の取扱いが異なります。
| 受取方法・理由 | 主な税法上の取扱い |
|---|---|
| 廃業などで共済金を一括受取り | 退職所得 |
| 所定の条件で分割受取り | 公的年金等の雑所得 |
| 65歳未満で任意解約 | 一時所得 |
| 死亡によって遺族が受取り | みなし相続財産 |
退職所得には退職所得控除などの優遇がありますが、受け取る金額やほかの退職金、iDeCoの一時金などによって税負担が変わる場合があります。
そのため、積み立てるときの節税効果だけでなく、受け取るときの税金まで考えることが大切です。
注意点③ 節税のために無理して積み立てない!
「年間84万円も所得控除できるなら、最初から月7万円積み立てよう!」
そう考えた方もいるかもしれません。
でも、少し待ってください。
毎月7万円を積み立てるということは、年間84万円の資金が必要になるということです。
事業を営んでいると、売上が減ったり、急な支出が発生したりすることもありますよね。
そんなときに無理な積立額を設定していると、途中で解約せざるを得なくなるかもしれません。
掛金は加入後に増額・減額できますが、変更によって解約手当金の計算に影響する場合もあります。
だからこそ、最初から満額で加入する必要はありません。
大切なのは、節税額の大きさではなく、長く無理なく続けられる金額を設定することです。
まとめ|小規模企業共済はこんな人におすすめ!
今回は、小規模企業共済について解説しました。
最後に、この記事のポイントを整理しましょう。
- 個人事業主や小規模企業の経営者が退職金を準備するための制度
- 月額1,000円〜70,000円まで積み立てられる
- 掛金の全額が所得控除の対象になる
- 65歳以上・掛金納付15年以上なら仕事を続けながら受け取れる場合がある
- 契約者貸付制度を利用できる場合がある
- 短期間での任意解約には元本割れのリスクがある
特に、将来の退職金を自分で準備したい方や、所得税・住民税の負担を抑えたい方にとっては、検討する価値のある制度だと思います。
一方、近い将来にまとまったお金を使う予定がある方や、収入が不安定で積立てを続けることが難しい方は慎重に考えましょう。
小規模企業共済は、誰でも必ず得をする魔法の制度ではありません。
しかし、仕組みを正しく理解して活用すれば、今の税負担を抑えながら、将来の自分のために退職金を準備できる心強い制度です。
個人事業主や経営者は、会社員と違って自分で将来に備えなければならない場面も多くあります。
だからこそ、目の前の利益だけでなく、10年後、20年後の自分の生活についても考えておきたいですね。
まずは無理のない金額から、将来への備えを検討してみてはいかがでしょうか?


アマゾンで「本当の自由を手に入れる お金の大学」を購入