本ページはプロモーション(広告)を含みます
みなさんは、住宅を探しているときに「任意売却物件」という言葉を聞いたことはありませんか?
普通の中古住宅よりも安く購入できる可能性がある一方で、なんとなく怖い印象を持っている方もいるのではないでしょうか。
👉 任意売却って、そもそも何?
👉 普通の中古住宅より安く買えるの?
👉 購入した後にトラブルになることはない?
こんな疑問を持っている方も多いと思います。
結論からお伝えすると、任意売却物件だからといって、購入してはいけないわけではありません。
ただし、通常の不動産売買とは異なる注意点があります。
特に、金融機関の承諾や売主の経済状況、建物の不具合などについては、購入前にしっかり確認しておく必要があります。
今回は現役の不動産営業マンとして、任意売却の仕組みと、一般の方が購入するときに気をつけたいポイントを分かりやすく解説します!
そもそも任意売却とは?
任意売却とは、住宅ローンなどの返済が難しくなった所有者が、金融機関などの債権者と調整し、不動産を売却する方法です。
少し難しいですね(笑)。
具体例で考えてみましょう。
Aさんは、住宅ローンを利用してマイホームを購入しました。
しかし、転職や収入の減少などによって、毎月の住宅ローンを返済することが難しくなってしまいました。
そこで、自宅を売却して住宅ローンを返済しようと考えます。
ところが、問題が発生!
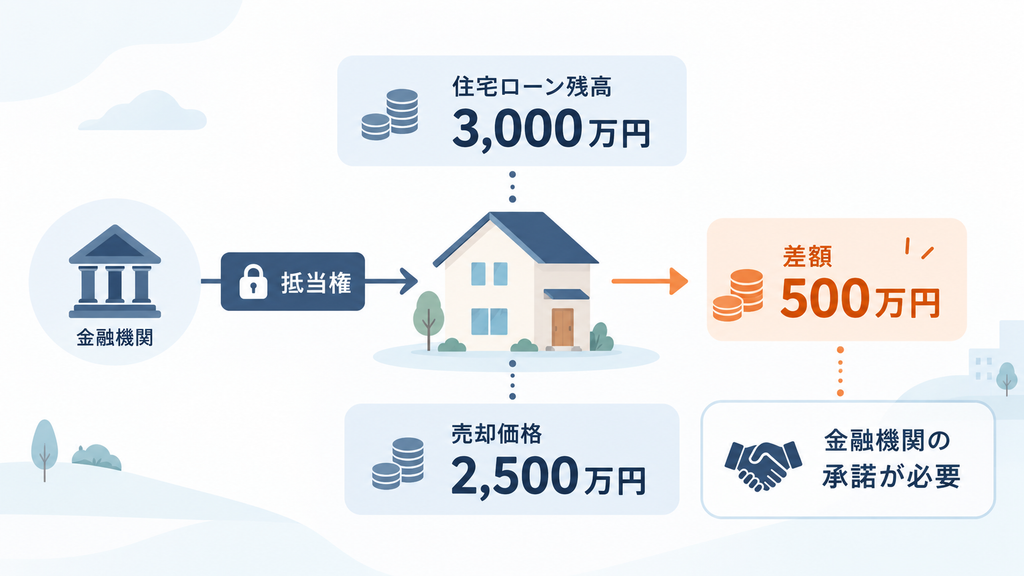
・住宅ローンの残高:3,000万円
・自宅の売却価格:2,500万円
・不足する金額:500万円
この場合、自宅を売却しても住宅ローンを全額返済できません。
通常、住宅ローンを利用して購入した不動産には、金融機関の「抵当権」が設定されています。
抵当権とは、簡単にいえば、住宅ローンが返済されなくなったときに金融機関が不動産から優先的に返済を受けるための権利です。
不動産を売却する際には、原則として、この抵当権を抹消して買主に引き渡す必要があります。
しかし、住宅ローンが500万円残ってしまうため、通常の方法では抵当権を抹消できないことがあります。
そこで登場するのが「任意売却」です。
金融機関などの承諾を得て、売却代金だけでは住宅ローンを完済できない場合でも、抵当権を抹消して売却する方法なんです。
ただし、売却後に残った借金が自動的になくなるわけではありません。
今回の例でいえば、不足する500万円については、原則として売主が引き続き返済する必要があります。
任意売却と競売は何が違うの?
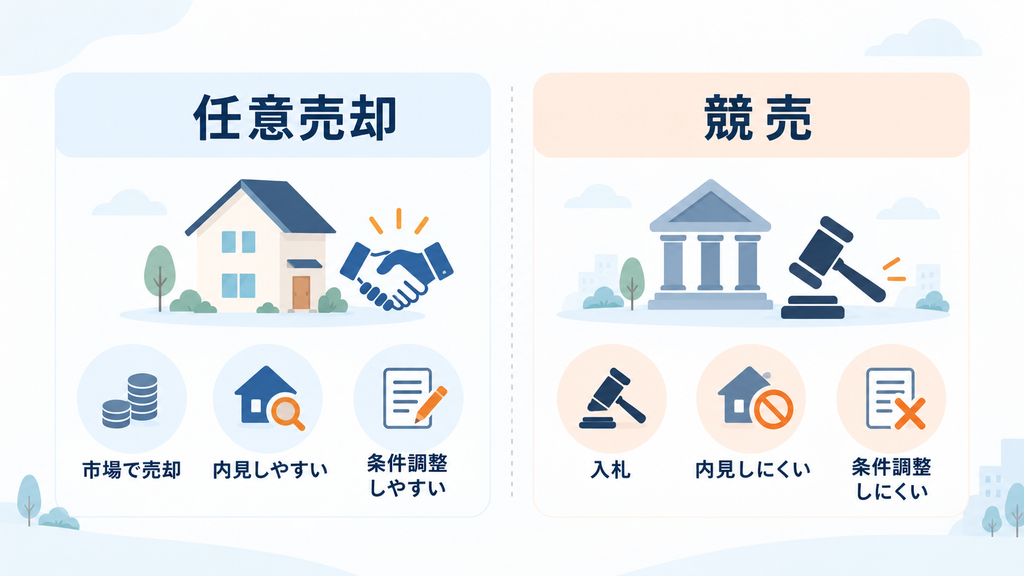
任意売却とよく比較されるのが「競売」です。
どちらも住宅ローンなどの返済が難しくなった場合に利用されることがありますが、仕組みは異なります。
任意売却は、所有者が金融機関などと調整して売却する方法です。
一方、競売は、債権者の申立てなどによって、裁判所の手続きで不動産を売却する方法です。
主な違いを整理すると、次のようになります。
【任意売却】
・一般的な不動産売買に近い方法で購入できる
・金融機関などの承諾が必要になる
・売主と引渡し時期などを調整できる場合がある
・購入希望者は通常の物件探しと同じように検討できる
【競売】
・裁判所の手続きによって売却される
・原則として入札で購入者が決まる
・一般的な売買のような内見や条件交渉が難しい
・引渡しや占有者への対応で特別な注意が必要になる
つまり、任意売却は競売と違い、一般の方でも通常の中古住宅に近い形で購入を検討できる方法なんです。
任意売却物件は安く購入できるの?
ここは気になるポイントですよね。
任意売却物件には、相場より安く購入できる可能性があります。
売主が住宅ローンなどの返済に困っているため、早期売却を希望しているケースがあるからです。
ただし、注意してください。
「任意売却物件=必ず安い」というわけではありません。
金融機関なども、できる限り多くの債権を回収したいと考えています。
そのため、売却価格についても金融機関などの確認や承諾が必要になることがあります。
買主が「もう少し安くしてください!」と希望しても、売主の判断だけでは値下げできないこともあるんです。
また、任意売却であるという理由だけで、相場より大幅に安く売り出されるとは限りません。
購入を検討するときは、周辺の中古住宅の価格と比較して、本当に割安なのかを判断することが大切です。
注意点① 金融機関の承諾が得られない可能性がある
任意売却物件を購入するとき、最初に確認したいのが金融機関などの承諾状況です。
通常の不動産売買では、基本的に売主と買主が価格や条件に合意すれば契約へ進みます。
しかし、任意売却では、それだけでは話が進まないことがあります。
金融機関などが売却価格や抵当権抹消に同意しなければ、予定していた条件で売却できない場合があるからです。
例えば、売出価格が2,500万円の物件に対して、2,400万円で購入申込みをしたとします。
売主が了承したとしても、金融機関などが2,400万円での売却を認めるとは限りません。
その結果、購入できなくなったり、価格の再交渉が必要になったりする可能性があります。
購入を検討する際には、不動産会社に次のことを確認しましょう。
「金融機関の承諾は得られていますか?」
「売買契約までに必要な手続きは何ですか?」
また、承諾が得られる前に契約する場合には、承諾が得られなかったときの解除条件や手付金の返還について、契約書で明確にしておくことが大切です。
注意点② 売主が契約不適合責任を負わない場合がある
個人的には、ここは特に注意してほしいポイントです。
不動産には「契約不適合責任」というルールがあります。
簡単に説明すると、購入した不動産が契約内容と違っていた場合に、一定の条件で売主に修理などを求められる制度です。
例えば、購入した中古住宅で、契約内容に適合しない雨漏りが見つかった場合などが考えられます。
ただし、任意売却物件では、売主が契約不適合責任を負わないという特約が設けられることがあります。
なぜでしょうか?
任意売却をする売主は、住宅ローンなどの返済に困っているケースが多いためです。
仮に引渡し後に不具合が見つかっても、修理費用を負担する経済的な余裕がない可能性があります。
そのため、売主の責任を制限する条件で売却されることがあるんです。
ただし、任意売却だから自動的に責任が免除されるわけではありません。
また、売主が知っていながら告げなかった事実などについては、免責特約があっても責任を免れない場合があります。
購入するときは、契約書にどのような条件が記載されているのか確認しましょう。
なお、契約不適合責任については、別の記事でも詳しく解説しています。
注意点③ 建物の管理状態が悪い可能性がある
任意売却物件では、売主が経済的に厳しい状況に置かれている可能性があります。
そのため、建物の修繕や設備の交換が後回しになっている場合も考えられます。
例えば、
・外壁や屋根のメンテナンスが行われていない
・給湯器などの設備が古い
・雨漏りや水漏れが放置されている
・室内の傷みが激しい
といったケースです。
もちろん、任意売却物件が必ずしも管理状態の悪い住宅というわけではありません。
ただし、購入後に思わぬ修繕費用が発生しないよう、通常の中古住宅以上に慎重に確認したいところです。
専門家に建物の状態を調査してもらうことで、自分では気づきにくい不具合を発見できる可能性があります。
注意点④ 抵当権や差押えが解除されるか確認する
任意売却物件では、登記簿の確認も非常に重要です。
特に確認しておきたいのが、抵当権や差押えなどの登記です。
住宅ローンの返済が滞っている場合、抵当権だけでなく、税金の滞納などによる差押えが設定されていることもあります。
こうした権利が残ったまま購入すると、重大なトラブルにつながるおそれがあります。
そのため、購入する際には、
・抵当権を抹消できるのか
・差押えなどがある場合、解除できるのか
・所有権移転と必要な登記手続きを安全に行えるのか
を確認する必要があります。
通常は不動産会社や司法書士が確認・調整しますが、買主自身も説明を受けておきましょう。
特に、売買代金の支払いと同時に、必要な抵当権抹消書類などが確実に用意されることが重要です。
注意点⑤ 売主の引っ越しや引渡しが遅れる可能性がある
任意売却物件では、売主がまだ自宅に住んでいることがあります。
売却することで自宅を失うため、新しい住まいを探さなければなりません。
しかし、売主は経済的に余裕がない場合も多く、引っ越し先の確保や引っ越し費用の準備が難しいことも考えられます。
そのため、予定していた日までに引渡しができないリスクがあります。
購入前には、必ず次の点を確認しましょう。
・売主はいつまでに退去するのか
・室内の荷物はすべて撤去されるのか
・退去できなかった場合、契約上どうなるのか
特に、自宅の賃貸契約を解約して引っ越す予定の方は要注意です。
新居の引渡しが遅れると、一時的に住む場所がなくなってしまうかもしれません。
注意点⑥ 売買契約後に取引が進まなくなる可能性がある
任意売却では、売主と買主だけでなく、金融機関など複数の関係者との調整が必要になる場合があります。
そのため、通常の売買よりも手続きに時間がかかることがあります。
また、売買契約後に予定していた条件で取引が進まなくなる可能性もあります。
例えば、抵当権抹消に必要な条件が整わない場合などです。
買主としては、
・契約が成立する条件
・契約を解除できる条件
・手付金が返還される条件
・引渡しが遅れた場合の対応
を事前に確認しておくことが大切です。
不動産会社から「任意売却だから仕方ありません」と説明されたとしても、その言葉だけで納得しないようにしましょう。
注意点⑦ マンションの場合は管理費・修繕積立金の滞納にも注意!
任意売却物件がマンションの場合は、さらに確認しておきたいことがあります。
それが、管理費や修繕積立金の滞納です。
実は、マンションの区分所有者が管理費などを滞納していると、法律上、買主がその滞納分について支払義務を負う場合があります。
例えば、売主が管理費や修繕積立金を合計50万円滞納していたとします。
購入後に管理組合から、その50万円の支払いを求められる可能性があるんです。
「前の所有者が払っていなかったお金なのに、どうして自分が?」
と思ってしまいますよね。
これはマンション購入時に見落としたくないポイントです。
通常の中古マンションでも確認すべきことですが、任意売却物件では特に注意しておきましょう。
購入前には管理費・修繕積立金の滞納額と、誰がどのように精算するのかを確認してください。
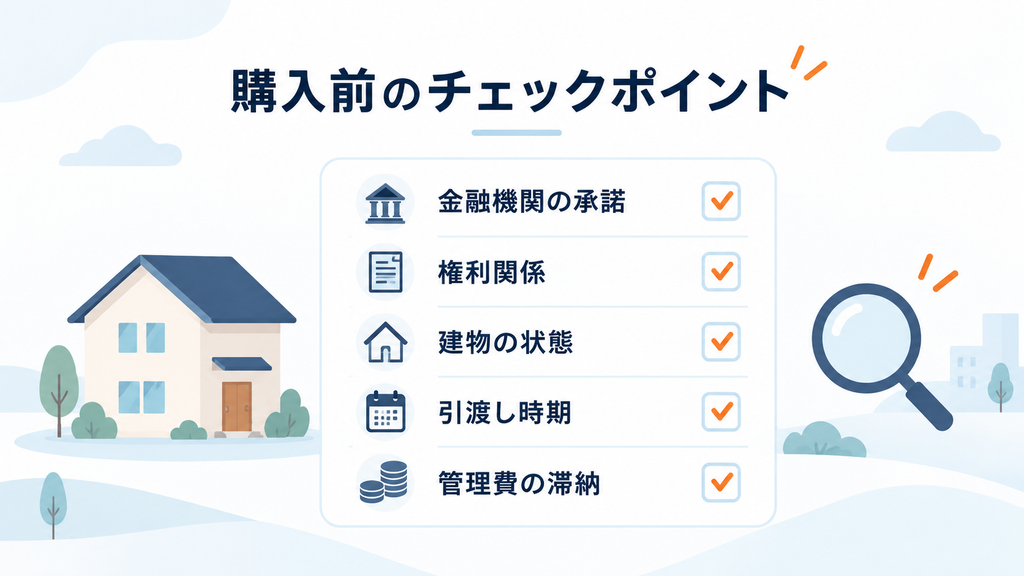
購入前に確認したいチェックリスト
最後に、任意売却物件を購入するときの確認事項をまとめます。
□ 金融機関などの売却承諾状況を確認した
□ 抵当権や差押えの抹消・解除方法を確認した
□ 契約不適合責任の内容を確認した
□ 建物の状態や修繕履歴を確認した
□ 売主の退去予定と引渡し時期を確認した
□ 売買契約が解除になる場合の条件を確認した
□ マンションの場合、管理費などの滞納を確認した
これらを確認したうえで、通常の中古住宅とも比較しながら判断することが大切です。
まとめ|任意売却物件は仕組みを理解してから購入しよう!
今回は、任意売却物件の仕組みと、一般の方が購入するときの注意点を解説しました。
任意売却物件は、決して危険な不動産というわけではありません。
条件が合えば、お得に住宅を購入できる可能性もあります。
ただし、通常の売買とは異なり、金融機関などの承諾や権利関係の整理が必要になります。
また、売主の経済状況によっては、建物の修繕や引渡しなどで問題が発生する可能性もあります。
特に覚えておいてほしいのは、「安いから」という理由だけで購入を決めないことです。
不動産は高額な買い物です。
購入後の修繕費用やトラブルまで考えたうえで、本当に自分に合った物件なのか判断しましょう。
そして、少しでも不安なことがあれば、売買契約を締結する前に、不動産会社や必要に応じて弁護士などの専門家に相談してください。
任意売却の仕組みを理解して、後悔のないマイホーム選びにつなげてもらえたらうれしいです!
中古住宅の購入を検討している方は、不動産売買の基礎知識を学べる本も参考になります。
気になった方はぜひチェックしてみてください👇